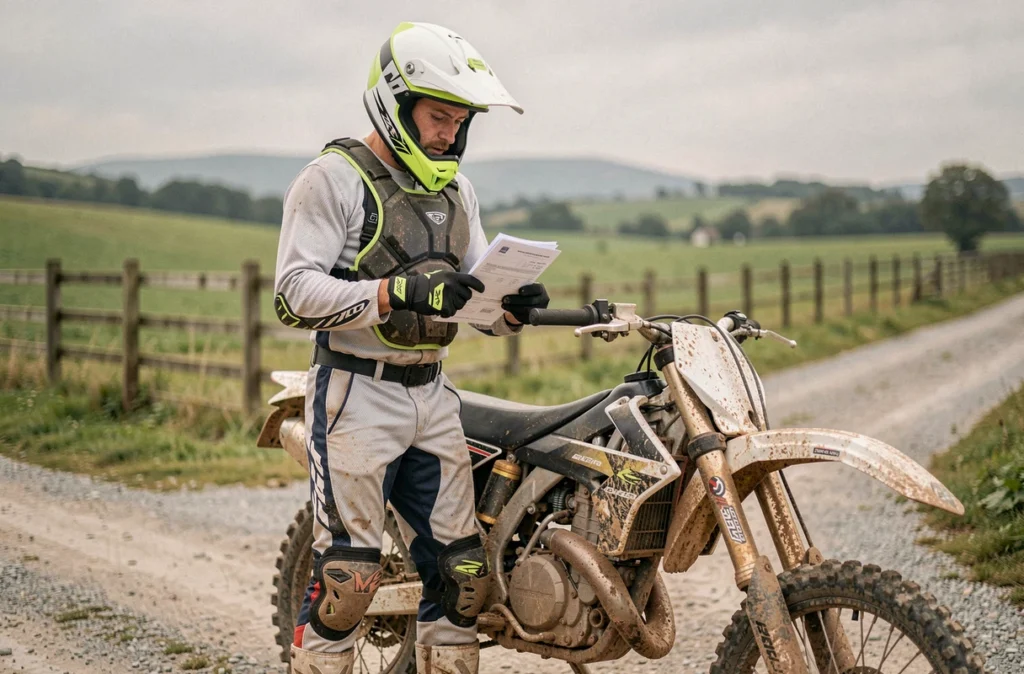
On achète une moto cross d’occasion, on la range au fond du garage, et on se dit qu’on verra plus tard pour la paperasse. Le problème, c’est que même sans jamais toucher le bitume, cette machine doit être couverte par une assurance. La réponse à la question « peut-on assurer une moto cross » est oui, mais le type de contrat, les garanties utiles et les pièges varient selon l’homologation de la moto et l’endroit où on roule.
Moto cross non homologuée : pourquoi l’assurance reste obligatoire même au garage
Une moto cross classique, vendue sans plaques ni certificat de conformité européen, ne peut pas circuler sur la voie publique. On ne peut ni l’immatriculer ni la présenter au contrôle technique. Pour autant, l’obligation d’assurance s’applique à tout véhicule motorisé, y compris s’il reste dans un box ou un jardin.
En Belgique comme en France, le principe est le même : un engin capable de dépasser 25 km/h par construction doit être couvert au minimum par une responsabilité civile (RC). Même immobilisée, la moto peut provoquer un dommage (incendie, chute sur un tiers). Sans RC, le propriétaire engage sa responsabilité personnelle et s’expose à des sanctions.
Ce point surprend beaucoup de pilotes amateurs. La confusion vient du fait qu’on associe assurance et circulation routière. En réalité, l’assurance couvre la capacité de nuisance du véhicule, pas son usage sur route.
RC seule ou garanties complémentaires sur terrain privé
Sur un terrain privé ou un circuit fermé, la RC reste le socle. Elle indemnise les dommages corporels et matériels causés aux tiers. En revanche, la RC ne couvre ni les blessures du pilote ni les dégâts sur sa propre moto.
Pour se protéger soi-même, il faut ajouter une garantie accidents corporels (parfois appelée « individuelle accident »). Elle prend en charge les frais médicaux et verse un capital en cas d’invalidité ou de décès. C’est un poste souvent négligé, alors que le risque de chute en cross est nettement plus élevé qu’en conduite routière.
Licence fédérale ou contrat d’assurance moto : deux logiques distinctes
Quand on pratique le motocross en club ou en compétition, la licence fédérale inclut généralement une couverture d’assurance. Pour la saison 2026, la licence Motocross Europe Open de la Fédération motocycliste belge comprend une assurance individuelle accident, une assistance voyage et une RC permettant l’entraînement en France sans licence FFM.
On pourrait croire que la licence règle tout. Ce n’est pas aussi simple.
Ce que la licence couvre (et ce qu’elle exclut)
La couverture de la licence est liée au cadre sportif défini par la fédération. Concrètement, elle fonctionne pendant les entraînements sur circuits affiliés et les compétitions officielles. En dehors de ce périmètre (roulage libre sur terrain privé non affilié, prêt de la moto à un ami), les garanties peuvent ne pas s’appliquer.
- Vérifier les plafonds d’indemnisation : certaines licences plafonnent les frais médicaux à un montant qui ne couvre pas une hospitalisation longue.
- Identifier les exclusions géographiques : la couverture peut se limiter à certains pays ou à certains types de terrains.
- Contrôler si la RC incluse couvre les dommages matériels aux tiers ou uniquement les dommages corporels.
La mention « assuré » sur une licence ne dispense pas de lire les conditions. Les plafonds et exclusions de la licence comptent plus que son existence.
Quand un contrat séparé devient nécessaire
Si on roule régulièrement hors compétition, sur un terrain privé ou un circuit ouvert sans affiliation fédérale, un contrat d’assurance moto cross dédié est la seule option fiable. Ce contrat couvre la moto en dehors du cadre sportif et peut inclure des garanties vol, incendie ou dommages collision que la licence n’offre pas.
Les assureurs spécialisés en deux-roues off-road proposent des formules adaptées aux motos non homologuées. La souscription se fait généralement sur base du numéro de châssis (puisqu’il n’y a pas de plaque), avec une déclaration de la puissance et de l’usage prévu.
Assurer une moto cross pour la route : les conditions d’homologation
Une moto cross de série n’est pas homologuée pour la voie publique. Pour rouler légalement sur route, il faut soit acheter un modèle homologué dès l’origine (souvent vendu sous l’appellation « enduro » ou « supermotard »), soit faire homologuer une machine existante, ce qui implique une mise en conformité technique lourde.
Différence entre cross, enduro et trail pour l’assurance
La distinction a un impact direct sur le contrat. Une enduro homologuée possède un certificat de conformité, une immatriculation, des clignotants, un phare, un klaxon et un rétroviseur. Elle s’assure exactement comme une moto classique, avec les mêmes formules (RC, mini omnium, full omnium).
Une moto cross sans homologation ne peut pas être assurée pour un usage routier. Aucun assureur sérieux ne délivrera un contrat circulation pour un véhicule qui n’a pas le droit de rouler sur la voie publique. Si un intermédiaire propose ce type de couverture, le contrat serait probablement nul en cas de sinistre.
Le trail, quant à lui, est conçu pour un usage mixte route-chemin. Homologué d’office, il s’assure sans difficulté particulière. Le coût de l’assurance dépend de la cylindrée, de la puissance et du profil du conducteur.
Critères de choix et fourchettes de prix pour une assurance moto cross
Le tarif d’une assurance moto cross varie considérablement selon plusieurs facteurs. Il n’existe pas de grille unique, mais on peut identifier les éléments qui font monter ou baisser la prime.
Ce qui influence le prix du contrat
- L’usage déclaré : entraînement seul sur terrain privé, compétition régulière ou roulage occasionnel. La compétition entraîne une surprime notable.
- La puissance et la cylindrée de la machine : une 450 cm³ coûte plus cher à assurer qu’une 125 cm³, le risque de dommages étant proportionnel.
- Le profil du pilote : âge, ancienneté de permis, historique de sinistres. Un jeune conducteur paiera davantage.
- Les garanties choisies : la RC seule reste la formule la moins chère. Ajouter une garantie vol, incendie ou dommages propres augmente la prime de façon significative.
Pour une RC seule sur une moto cross non homologuée utilisée sur terrain privé, les primes démarrent à quelques dizaines d’euros par an. Un contrat avec garanties complémentaires (individuelle accident, vol, incendie) peut coûter plusieurs centaines d’euros annuels. Les retours varient sur ce point selon les assureurs et les régions.
Délais de souscription
La plupart des assureurs spécialisés en off-road permettent une souscription rapide, parfois en ligne. La couverture peut démarrer sous quelques jours, voire le jour même chez certains courtiers. Il faut prévoir le numéro de châssis, une pièce d’identité et, si disponible, la facture d’achat de la moto.
Pièges courants quand on veut assurer une moto cross
Plusieurs erreurs reviennent régulièrement chez les propriétaires de motocross, surtout ceux qui débutent dans la pratique ou qui achètent leur première machine d’occasion.
Rouler sans assurance en pensant que le terrain privé dispense de couverture
C’est le piège le plus fréquent. Un terrain privé n’exonère pas de l’obligation d’assurance. Si un visiteur, un voisin ou un autre pilote est blessé par la moto, le propriétaire non assuré devra indemniser la victime sur ses propres fonds. Les montants en cas de dommages corporels graves peuvent atteindre des sommes considérables.
Confondre assurance du véhicule et assurance du pilote
La RC protège les tiers, pas le conducteur. Un pilote qui chute seul sur un circuit et se fracture le poignet ne sera pas indemnisé par la RC. Sans garantie individuelle accident, les frais médicaux et la perte de revenus restent à sa charge.
Oublier de déclarer la moto en tant qu’engin non homologué
En Belgique, les engins non homologués capables de dépasser 25 km/h doivent faire l’objet d’une déclaration (système DICEM côté français, procédure spécifique côté belge). Ne pas déclarer l’engin peut entraîner une amende et compliquer la gestion d’un sinistre auprès de l’assureur.
Souscrire un contrat moto classique pour une machine non homologuée
Certains propriétaires tentent d’assurer leur cross comme une moto routière en fournissant un faux numéro d’immatriculation ou en omettant de préciser l’absence d’homologation. En cas de sinistre, l’assureur peut invoquer la fausse déclaration et refuser toute indemnisation. Déclarer précisément le type de véhicule et son usage réel évite ce scénario.
Que la moto cross serve pour l’entraînement du week-end ou pour la compétition régionale, la couverture adaptée existe. Le point de départ reste toujours le même : identifier si la machine est homologuée ou non, puis choisir entre licence fédérale et contrat dédié selon son usage réel. Pour obtenir une estimation personnalisée en quelques minutes, remplissez le formulaire de demande de devis ci-dessous : un professionnel vous rappellera pour affiner les garanties et le tarif en fonction de votre situation.