
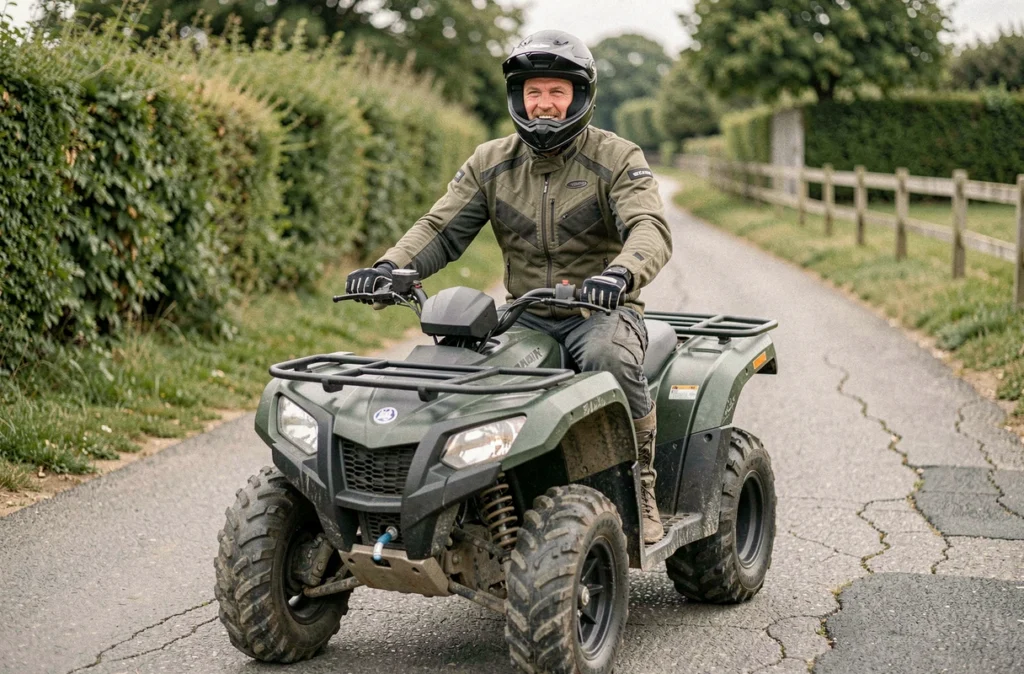
Un quad homologué route est un quadricycle à moteur autorisé à circuler sur la voie publique, immatriculé et soumis aux mêmes obligations d’assurance qu’une voiture ou une moto. Le prix d’une assurance quad homologué dépend de la formule choisie, de la cylindrée, du profil du conducteur et de garanties souvent sous-estimées. Comprendre chaque composante du tarif permet d’éviter de payer trop cher pour une couverture insuffisante.
RC quad homologué : ce que couvre (et ne couvre pas) le tarif de base
La responsabilité civile est la seule garantie légalement obligatoire. Elle prend en charge les dommages corporels et matériels causés à des tiers lors d’un accident dont le conducteur du quad est responsable.
Le tarif de base affiché par la plupart des assureurs correspond à cette seule garantie. Pour un quad homologué, les prix démarrent aux alentours de quelques euros par mois, selon la cylindrée et l’usage déclaré.
Ce qu’il faut retenir : la RC ne couvre ni les blessures du conducteur responsable ni les dégâts sur son propre quad. Un accident en solo, une chute sur chemin, un tonneau sur route mouillée : le conducteur assume seul ses frais médicaux et la réparation ou le remplacement de son véhicule. Le prix « à partir de » masque donc un risque financier réel si aucune garantie complémentaire n’est souscrite.
Formules d’assurance quad et écart de prix entre tiers, mini-omnium et omnium
Au-delà de la RC, deux niveaux de couverture structurent le marché. Chacun répond à un type de risque différent, et la confusion entre les deux est fréquente.
Mini-omnium : une liste fermée de sinistres
La mini-omnium (parfois appelée « tiers étendu ») couvre une série d’événements précis : vol, incendie, bris de vitrage, explosion et forces de la nature. Elle ne couvre pas les dommages au quad lors d’un accident responsable.
Pour un quad homologué, cette formule représente un surcoût modéré par rapport à la RC seule. Elle protège surtout contre les risques de stationnement et les aléas climatiques, ce qui la rend pertinente pour un quad garé en extérieur ou dans un hangar peu sécurisé.
Omnium complète : la couverture maximale
L’omnium ajoute la prise en charge des dommages matériels au quad en cas d’accident responsable. C’est la formule la plus coûteuse, et elle n’a de sens économique que si la valeur du véhicule justifie la prime supplémentaire.
Un quad de plus de cinq ans se couvre rarement en omnium complète, car la prime finit par représenter une part disproportionnée de la valeur résiduelle du véhicule. Basculer vers une mini-omnium après quelques années est une stratégie courante pour réduire la facture sans perdre les garanties les plus utiles.
Garantie conducteur quad : le poste souvent absent du devis
La garantie conducteur est un contrat distinct ou une option ajoutée à la formule principale. Elle indemnise le conducteur du quad pour ses propres blessures en cas d’accident responsable, là où la RC ne prévoit rien.
Pour un véhicule comme le quad, exposé aux retournements, aux projections et aux chutes, cette garantie prend une importance particulière. Les blessures peuvent être graves : fractures, traumatismes crâniens, lésions dorsales. Sans garantie conducteur, les frais médicaux et la perte de revenus restent intégralement à charge du pilote.
Son coût varie selon les plafonds d’indemnisation choisis et la franchise. Elle représente généralement une fraction du prix total de l’assurance, mais c’est le poste qui pèse le plus lourd en cas de sinistre corporel. Vérifier sa présence dans le devis est un réflexe à avoir avant de comparer les tarifs entre assureurs.
Critères qui font varier le prix d’une assurance quad homologué
Le tarif final ne dépend pas uniquement de la formule. Plusieurs variables modifient le prix, parfois de façon significative.
- La cylindrée du quad : un modèle de 50 cm³ coûte nettement moins cher à assurer qu’un quad de 500 cm³ ou plus, car la puissance influence directement le risque d’accident grave et le montant potentiel des indemnisations.
- Le profil du conducteur : l’âge, l’ancienneté du permis et le bonus-malus jouent un rôle déterminant. Un jeune conducteur paie une surprime sensiblement plus élevée qu’un conducteur expérimenté avec un historique sans sinistre.
- L’usage déclaré : un quad utilisé quotidiennement sur route est tarifé différemment d’un quad à usage occasionnel ou saisonnier. Certains assureurs proposent des formules avec suspension hivernale, qui réduisent la prime annuelle.
- Le lieu de stationnement : un garage fermé fait baisser le risque de vol et donc la prime, tandis qu’un stationnement en extérieur sans protection augmente le tarif de la garantie vol.
- La franchise choisie : augmenter la franchise réduit la prime mensuelle, mais accroît le montant restant à charge en cas de sinistre. Ce levier est souvent sous-utilisé.
Coûts indirects oubliés dans le budget assurance quad
Le prix réel d’une assurance quad homologué ne se limite pas à la prime annuelle. Deux postes de dépenses sont régulièrement absents des comparatifs en ligne.
Contrôle technique et impact sur la couverture
En Belgique, les quads immatriculés à partir du 1er janvier 2022 sont progressivement soumis au contrôle technique. Le premier contrôle intervient dans les six mois précédant le cinquième anniversaire de la mise en circulation, puis selon la périodicité applicable.
Un contrôle technique non conforme peut compliquer un dossier de sinistre. Au-delà du coût direct de la visite et d’une éventuelle contre-visite, rouler avec un quad non conforme expose à un refus d’indemnisation partiel ou total selon les conditions générales du contrat. Ce poste de dépense doit être intégré au budget global.
Franchise et reste à charge réel
La franchise est le montant que le conducteur paie de sa poche avant toute intervention de l’assureur. Sur un quad, où les réparations de carrosserie et de suspension peuvent coûter cher, une franchise trop élevée rend la couverture théorique inutile en pratique pour les petits sinistres.
Comparer deux devis sans regarder la franchise revient à comparer deux prix sans vérifier le contenu. Un tarif mensuel bas avec une franchise de plusieurs centaines d’euros peut coûter plus cher au final qu’une prime légèrement supérieure avec une franchise réduite.
Pièges courants à éviter lors de la souscription
Quelques erreurs reviennent fréquemment dans les contrats d’assurance quad.
- Sous-déclarer l’usage du quad (déclarer un usage loisir alors qu’il sert de véhicule quotidien) expose à une déchéance de garantie en cas de sinistre. L’assureur peut refuser toute indemnisation si l’usage réel ne correspond pas au contrat.
- Oublier de déclarer les modifications techniques (pot d’échappement, suspension, élargissement des voies) peut entraîner le même résultat. Le quad assuré doit correspondre au véhicule déclaré.
- Comparer uniquement les prix mensuels sans vérifier les plafonds d’indemnisation. Deux contrats au même tarif peuvent offrir des plafonds très différents pour la garantie conducteur ou la couverture vol.
- Ne pas vérifier si le passager éventuel est couvert. Sur un quad homologué biplace, la responsabilité civile couvre le passager en tant que tiers, mais les conditions varient selon les contrats pour les garanties complémentaires.
Le prix d’une assurance quad homologué dépend d’un ensemble de variables qui vont bien au-delà de la formule de base affichée. La RC seule laisse des zones non couvertes qui peuvent coûter très cher en cas d’accident. Prendre le temps de comparer les devis en intégrant la garantie conducteur, la franchise et les coûts indirects comme le contrôle technique donne une image plus fidèle du budget réel.
Pour obtenir un tarif adapté à votre situation et à votre quad, remplissez le formulaire de demande de devis ci-dessous. Un professionnel vous recontactera pour affiner votre couverture.


